Криптовалюта за забором: как выживет российский рынок обмена и трансграничных расчётов после реформы 2026 года
Александра Новак
Руководитель практики цифрового права Fox Legal Consulting
Научно-практическая статья · 19 октября 2026 года
Статья основана на проведённом автором исследовании российского криптовалютного регулирования, изложенном в отдельном научно-практическом докладе Fox Legal Consulting «Криптовалюта за забором: как выживет российский рынок обмена и трансграничных расчётов после реформы 2026 года» (64 страницы; далее - исследование) [22], прилагается в конце публикации. Работа выполнена по опубликованным нормативным актам, разъяснениям регуляторов, сведениям реестров, правилам международных платформ и другим открытым источникам. В статье автор сосредотачивается на выводах, наиболее существенных для правоприменения: что именно ограничил законодатель, каковы пределы контроля за P2P и какие реальные возможности остаются у граждан и бизнеса.
Введение. Легальный вход с санкционным выходом
Предположим, у человека на российском банковском счёте лежат законно заработанные рубли. Он живёт в другой стране, оплачивает квартиру, учёбу ребёнка или работу иностранного подрядчика. Перечислить деньги привычным банковским переводом трудно: корреспондентские цепочки нарушены, переводы задерживаются и возвращаются, часть иностранных банков не принимает средства российского происхождения. Поэтому последние годы многие решали вполне прозаическую задачу при помощи USDT: покупали цифровой актив за рубли, переводили на иностранную площадку, продавали за местную валюту. Для них криптовалюта - не ставка на рост биткоина, а запасной международный платёжный рельс.
Федеральные законы от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» и № 283-ФЗ радикально меняют конструкцию этого рельса. Государство учреждает рынок лицензированных обменных организаций и цифровых депозитариев, регламентирует обращение активов, вводит обязательные проверки и с 1 июля 2027 года закрывает привычную возможность непосредственно покупать цифровую валюту у другого физического лица в рамках регулируемого законом обращения. Банк России подтвердил это в разъяснениях 12 октября 2026 года [1–3].
В профессиональном обсуждении реформу нередко представляют как конфликт между «цивилизованным регулируемым рынком» и «серым P2P». Такое противопоставление удобно, но неполно. Проблема заключается не только в том, у кого гражданин вправе приобрести USDT. Не менее существенно, куда он сумеет отправить приобретённое и что произойдёт с активом после выхода из российского депозитария.
Здесь есть обстоятельство, которое превращает обычную регуляторную новеллу в международно-правовую коллизию. Среди наиболее заметных российских финансовых групп, способных обслуживать новый рынок, имеются структуры, находящиеся под жёсткими международными санкциями. Реестр Банка России уже включает, например, ООО «Т-Инвест Лаб»; в него также входят самостоятельные частные компании и региональные банки. Сам факт регистрации обменника не сообщает нам ни структуру его бенефициарного владения, ни применимость определённого санкционного режима, поэтому заявление, будто все или большинство записанных в реестр юридических лиц санкционные, требует отдельной поимённой проверки. Но для клиента достаточно и менее масштабной проблемы: если криптовалюту выдаёт участник санкционной финансовой группы, международная пригодность такого актива может оказаться существенно ниже, чем его рублёвая ликвидность [4–6].
Иностранная биржа обязана учитывать собственные санкционные ограничения и договорные правила. Крупные платформы проверяют не только пользователя, но и источник перевода. Например, Bybit прямо запрещает обслуживание санкционных лиц и организаций, контролируемых ими в предусмотренной правилами степени; в условиях платформы предусмотрены ограничения, удержание активов и прекращение обслуживания. Результатом перевода из определённого российского регулируемого контура может стать не свободное распоряжение USDT, а комплаенс-проверка, отказ в зачислении, заморозка актива или закрытие аккаунта [7; 8]. Это не «гарантированный бан» для любого российского перевода: публичной нормы Bybit, предусматривающей автоматическую блокировку всех таких операций, нет. Но ставить существование международного расчётного канала в зависимость от санкционной приемлемости отправителя - куда серьёзнее, чем простая возможность отказа по договору.
1. Государство регулирует обмен, но пользователю нужен перевод стоимости
В отношениях с криптовалютой российский законодатель фактически объединил несколько различных рынков. Первый - инвестиционный: человек покупает BTC или USDT, чтобы хранить стоимость, спекулировать либо диверсифицировать капитал. Второй - расчётный: цифровая валюта на короткое время заменяет международный банковский перевод. Третий - профессиональный посреднический: обменники, маркетмейкеры, OTC-дески и арбитражники за вознаграждение создают ликвидность между разными платёжными системами. Четвёртый - внешнеторговый: юридические лица и предприниматели используют цифровые активы для исполнения действительных обязательств перед иностранными контрагентами.
Объединяет эти сегменты цифровой актив, но не экономическая цель. Приобретённый внутри России USDT вполне может удовлетворять инвестора, если его можно впоследствии продать обратно за рубли. Для человека, который собирается оплатить жильё в Буэнос-Айресе или товар поставщику в Дубае, тот же USDT не имеет почти никакой расчётной ценности, если его невозможно доставить до принимаемой иностранной платформы. Между «есть актив на цифровом счёте» и «можно им оплатить иностранное обязательство» находится самостоятельная инфраструктурная операция.
Нельзя автоматически утверждать, что весь российский крипторынок возник после 2022 года или что определённая доля трансграничных переводов осуществляется в USDT: открытых репрезентативных данных для подобных обобщений недостаточно. Но многочисленные сообщения об ограничении банковских коридоров, публичные материалы финансовых организаций и сама нормативная конструкция специального режима внешнеэкономических расчётов свидетельствуют, что трансграничная функция цифровых активов имеет самостоятельное значение [3; 9].
Реформа делает внутренний обмен более институциональным. В этом есть рациональное зерно: идентификация клиентов, ответственность посредника, документирование операций и контроль происхождения средств могут снижать риски мошенничества и преступного использования платформ. Вопрос, однако, не в том, допустимо ли государству регулировать этот рынок. Вопрос в том, способна ли предложенная архитектура заменить практику, которую она запрещает.
Цифровая валюта ценна пользователю не потому, что рядом с её названием появилось слово «лицензированная». Она ценна потому, что её принимают на другой стороне расчёта. Если обмен с рублями легален, а международный выход невозможен, перед нами качественно другой продукт. Юридически - цифровое имущество. Экономически - внутренний инструмент ценовой экспозиции с ограниченной переносимостью.
2. Статьи 2, 21 и 30: запрет шире банковского механизма его исполнения
С 1 июля 2027 года часть 1 статьи 30 закона № 282-ФЗ вводит правило: резидент, не относящийся к лицам, организующим обращение цифровых валют, совершает подпадающие под режим закона операции через таких организаторов либо с ними. Закон предусматривает исключения, в том числе для определённых операций, связанных с внешнеторговыми договорами, и для сделок, которые вообще не отвечают специальному определению «обращения цифровых валют». Следовательно, фраза «в России запретили криптовалюту» неверна. Но и представление, будто P2P лишь перемещается с одной торговой площадки на другую без изменений правовой квалификации, неверно также [1; 2].
Банк России в FAQ формулирует позицию прямо: операции с цифровыми валютами непосредственно между физическими лицами после 1 июля 2027 года не входят в предусмотренный законом перечень разрешённых сделок без организатора. Это относится к знакомой модели перевода с карты на карту, в которой один гражданин отправляет другому рубли, а в ответ получает цифровую валюту [3].
При этом материальный запрет операции и инструмент банковского пресечения не совпадают по объёму. Часть 1 статьи 21 предписывает банку отказывать при определённых условиях в переводах резидента в пользу лиц, подозреваемых в незаконной организации криптооборота, но перечисляет конкретные категории получателей: российское юридическое лицо, индивидуального предпринимателя, осуществляющего предпринимательскую деятельность иностранного гражданина либо иностранную организацию. Обычный российский гражданин без статуса ИП прямо в этом перечне не назван [1].
Из этого следуют два вывода, которые необходимо держать одновременно. Во-первых, непосредственно из части 1 статьи 21 нельзя вывести обязанность банка отклонять любой перевод одному физическому лицу только потому, что он похож на платёж за USDT. Во-вторых, такое буквальное ограничение специальной нормы совершенно не легализует сам криптовалютный обмен, если он подпадает под запрет статьи 30. Банку остаются полномочия и обязанности по 115-ФЗ, антифрод-контроль по 161-ФЗ, условия обслуживания и иные специальные основания [1; 10; 11].
В практической плоскости это важно: у государства может возникнуть юридически недопустимая сделка, не имеющая при этом автоматического, стопроцентного банковского индикатора. Покупатель делает обычный безналичный перевод; блокчейн фиксирует последующую передачу USDT; прямой информационной связки между двумя системами банк, как правило, не получает. Для доказывания их единой экономической цели необходимы дополнительные обстоятельства. Массовость переводов, дробление, повторяющиеся контрагенты, переписка, сведения площадки, движение средств и блокчейн-аналитика могут создавать доказательственную совокупность; сами по себе подозрения не превращаются в судебно установленные факты.
Именно здесь виден предел популярного тезиса «все сделки можно признать притворными». По пункту 2 статьи 170 ГК РФ притворная сделка ничтожна; но ничтожность в силу закона и установление оснований ничтожности в споре - разные вопросы. Сторона, которая утверждает, что под видом займа или оплаты услуг стороны фактически совершили криптовалютную куплю-продажу, должна обосновать иной действительный общий замысел участников. Не существует самостоятельного правила, по которому достаточно написать «платёж подозрительный», чтобы доказать притворность конкретного договора. И наоборот, представление аккуратно оформленных бумаг не делает реальными фиктивные обязательства [12; 13].
Для банковского комплаенса действует другая логика. Банк не обязан сначала выиграть гражданское дело о притворности, чтобы применить предусмотренные законом меры к операции с неприемлемым риском. Поэтому вероятная реакция части OTC-рынка - усложнение документального сопровождения переводов - может иметь двойственный эффект. Она повысит видимую формальную определённость отношений, но не устранит статистические признаки систематического обмена и создаст дополнительные риски, если документы не отвечают действительности. Это наблюдаемый предмет будущего правоприменения, а не рецепт организации обмена.
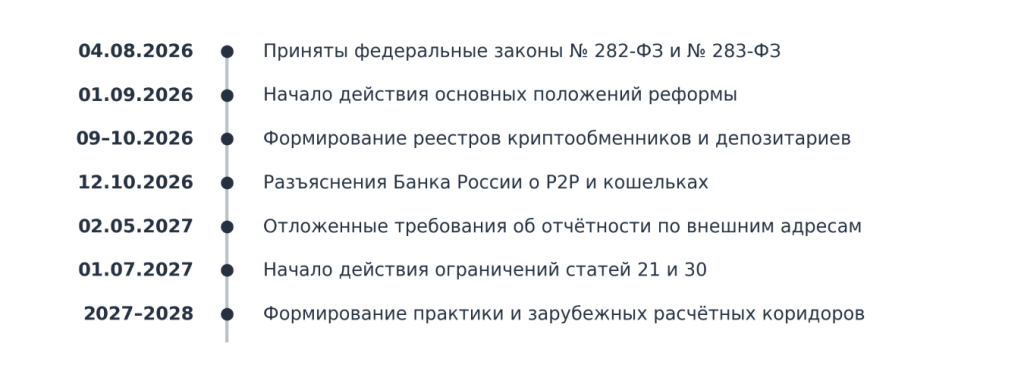
Рисунок 1. Основные даты реформы. Источник: Новак А. «Криптовалюта за забором». Исследовательский доклад, 2026 [22].
3. Статья 31: закон разрешает отправить, но не решает, кто примет
Наиболее существенная деталь реформы содержится в статье 31 закона № 282-ФЗ. Она опровергает упрощённую картину тотальной изоляции любого криптоактива внутри российского депозитария. При соблюдении установленных условий цифровой депозитарий может осуществить перевод актива на адрес, который сам не администрирует; применительно к обычному физическому лицу закон предусматривает специальные требования, а принимающий адрес должен администрироваться иностранной организацией, имеющей необходимые полномочия по собственному праву. При этом Банк России отдельно указал, что розничный перевод на личный некастодиальный кошелёк из российского депозитария не допускается [1; 3].
В самом общем виде система выглядит разумно. Человек покупает цифровую валюту у российской регулируемой организации, проходит идентификацию, тестирование и проверки, после чего отправляет актив на собственный аккаунт иностранного кастодиального провайдера. Далее он получает возможность совершить расчёт или обмен в стране назначения.
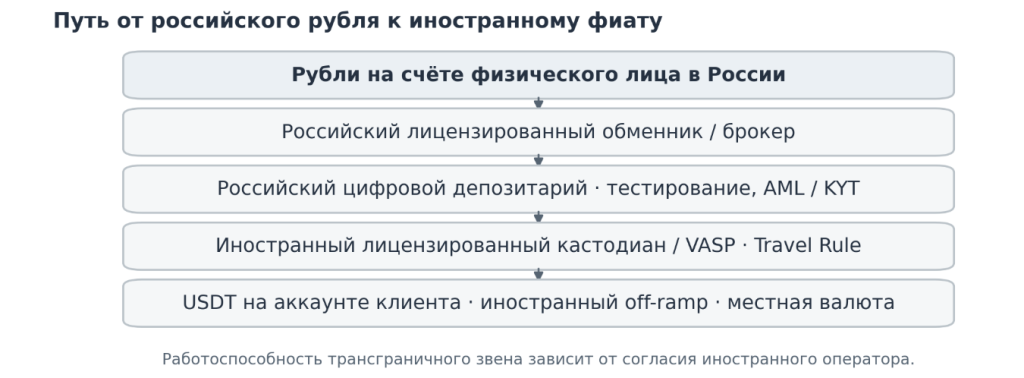
Рисунок 2. Предполагаемая архитектура законного трансграничного вывода. Источник: Новак А. «Криптовалюта за забором». Исследовательский доклад, 2026 [22].
Однако для криптовалюты важна не только формальная конструкция адреса-идентификатора. В международном обороте цифровой актив несёт историю происхождения, которую нельзя отменить российским разрешением на перевод. Если организация-отправитель принадлежит санкционной группе либо сама подпадает под иностранные ограничения, безупречная по российскому праву покупка ещё не делает поступившие монеты приемлемыми для зарубежной биржи.
Поэтому проблему следует называть прямо. Российский закон может поставить покупателя в зависимость от регулируемого посредника, чья корпоративная принадлежность или собственный санкционный статус создают препятствие для дальнейшего международного оборота. Для иностранной биржи такой посредник - не просто технический отправитель перевода, а самостоятельный объект санкционной проверки. Результатом может стать отказ в зачислении, длительная проверка происхождения средств, замораживание актива либо ограничение операций по счёту. Парадокс состоит в том, что именно операция, наиболее последовательная с точки зрения российского закона, в отдельных случаях оказывается одной из наиболее проблемных для иностранной финансовой инфраструктуры [6–8; 14].
В октябре 2026 года российский реестр уже включает организации, в том числе ООО «Т-Инвест Лаб»; в нём представлены и другие специализированные структуры, например ООО «Мой биткоин», а также банк КБ «Хлынов». Состав реестра нельзя механически приравнивать к перечню санкционных лиц: необходима отдельная проверка каждой компании, её владельцев и применимого иностранного режима. Но даже если санкционный риск связан не со всеми, а лишь с отдельными крупными участниками, он способен затронуть значительный поток добросовестных клиентов, которые приобретают актив законным российским способом [4; 5; 14].
Иностранные санкционные режимы при этом неодинаковы. Правило OFAC о 50-процентной доле распространяет блокирующий статус на юридические лица, которые прямо или косвенно принадлежат в установленной совокупной степени санкционным лицам; но статус нельзя выводить из похожего бренда или деловых связей без проверки владения. Европейский союз пошёл иным, ещё более широким путём. Статья 5bb Регламента № 833/2014 в редакции Регламента Совета ЕС 2026/506 запрещает подпадающим под сферу действия европейского права лицам прямо или косвенно совершать сделки с поставщиками криптоуслуг и платформами криптообмена, учреждёнными в России, с предусмотренными исключениями [6; 14]. Это уже секторальный барьер по стране учреждения, а не только по попаданию конкретной компании в санкционный список.
Для площадки глобального масштаба вопрос ещё сложнее. Из того, что европейский VASP не вправе взаимодействовать с российским криптопровайдером, не следует автоматический всеобщий запрет для любой неевропейской биржи. Но международные платформы работают через юридические лица разных государств, используют банковских и платёжных партнёров, обслуживают клиентов с различным резидентством и применяют собственные риск-политики. Санкционная допустимость конкретного перевода не равна доступности торгового сервиса вообще. И биржа может предпочесть отказ там, где исполнение операции создаёт спорный санкционный риск.
Особенно показателен Bybit. Россия в опубликованном общем перечне полностью исключённых юрисдикций глобальной платформы на дату исследования не названа. Но Bybit прямо исключает обслуживание санкционных лиц и компаний, которыми они владеют или которые они контролируют в обозначенной в правилах степени; правила допускают ограничения доступа и операций. Правила передачи сведений об отправителе и получателе (Travel Rule) предусматривает получение сведений о происхождении депозита и отправляющей организации [7; 8]. Поэтому гражданину, купившему USDT в России, недостаточно проверить, есть ли у него активный аккаунт Bybit. Важно, какая именно компания будет отправителем, допускает ли её принимающая инфраструктура, какие сведения передаются и не вызовет ли перевод ограничительных мер.
Жёсткость этой конструкции состоит как раз в асимметрии ответственности. Российский посредник может исполнить все требования российского закона и добросовестно отправить актив, а клиент - получить не обещанную международную ликвидность, а длительную проверку. Пока не опубликованы подтверждённые рабочие коридоры между конкретными российскими депозитариями и иностранными VASP, описывать трансграничный выход как готовую массовую услугу преждевременно.
4. Не спасут ли промежуточные кошельки и обмен ETH/USDT?
Сейчас на рынке неизбежно возникнет соблазн считать санкционную проблему исключительно вопросом одного первого перевода: если иностранная биржа не принимает актив непосредственно от российского депозитария, можно ли перевести его через другого посредника, обменять USDT на ETH, затем ETH на BTC и доставить на конечную площадку уже иной криптоактив?
Важно различать экономически осмысленное независимое посредничество и попытку скрыть санкционное происхождение. Сам по себе иностранный лицензированный кастодиан может выполнять законную функцию: принимать активы, вести учёт, исполнять сделки и проводить комплаенс. Если он вправе взаимодействовать с исходной организацией, а следующая платформа готова принимать активы от него, такой маршрут теоретически способен стать работающим международным мостом. Но его нельзя считать подтверждённым только потому, что маршрут содержит дополнительное юридическое лицо. Принимающая сторона вправе учитывать конечный источник средств, а не исключительно имя последнего отправителя [6–8].
Технологическая сторона ещё менее благоприятна к идее «очищения» активов. Публичные блокчейны создают воспроизводимую историю переводов; аналитические системы строят вероятностные связи между кошельками, депозитами на биржи, мостами между сетями и отдельными контрагентами. Обмен USDT на ETH, ETH на BTC или переход между блокчейнами может изменить форму и технический маршрут актива, но не создаёт юридического факта прекращения санкционного риска. Привязка к исходному кошельку может сохраниться либо устанавливаться по совокупности данных. При этом доказательственная сила конкретного алгоритмического вывода зависит от используемых данных и требует проверки, а не слепого доверия метке «высокий риск» [15; 16].
Здесь нужно отвергнуть обе крайности. Неверно утверждать, что любая цепочка обменов гарантированно раскрывает каждого участника и любой источник; технические возможности аналитики неодинаковы. Но столь же неверно рассчитывать, что пара обменов между токенами автоматически превращает актив, связанный с санкционным посредником, в бесспорно приемлемый для Bybit или иной биржи. Более того, намеренное построение операций с целью обойти применимые санкционные требования создаёт самостоятельные правовые риски.
Именно поэтому перспективы международных криптомостов нельзя оценивать исключительно по количеству промежуточных провайдеров. Определяющими будут их действительная юридическая самостоятельность, правовой статус, правила приёма средств, качество проверки источника и договорные отношения с конечной площадкой. Новая технологическая последовательность, не меняющая этих параметров, способна увеличить комиссии, но не решить исходную проблему.
5. Где кончается российское «обращение»: иностранные счета и иностранная покупка
У реформы есть ещё одна неоднозначность, непосредственно важная для российских граждан, проживающих за пределами страны. Пункт 3 части 1 статьи 2 закона № 282-ФЗ определяет «обращение цифровых валют» через конкретные признаки сделки: участие субъекта национальной платёжной системы, предусмотренные виды встречного предоставления, связь с имуществом и финансовой инфраструктурой. Часть 1 статьи 30, в свою очередь, исключает из общего требования участия российского организатора сделки, не соответствующие этому определению [1].
Представим другое обстоятельство: российский гражданин длительно живёт в Казахстане или Армении, имеет законно открытый счёт в местном банке и приобретает криптовалюту за средства, уже находящиеся на этом счёте, у местного лицензированного провайдера. Российский банк не участвует в криптосделке; российский депозитарий отсутствует; встречное предоставление производится за пределами РФ. Если фактическая конструкция действительно не имеет указанных в статье 2 признаков, появляются серьёзные текстуальные основания считать, что специальная обязанность статьи 30 не применяется.
Это авторское толкование, а не общеобязательное разъяснение Банка России. Территориальная связь сложной операции может квалифицироваться иначе с учётом посредников, применимого права и источника встречного предоставления. Кроме того, законность первого рублёвого перевода на зарубежный счёт нужно оценивать самостоятельно по валютному, банковскому и санкционному законодательству. Не следует представлять одну законную иностранную криптосделку универсальным способом обойти ограничения на российскую криптовалютную сделку.
Но принципиальная возможность полноценной иностранной покупки важна концептуально. Гражданство само по себе не может без анализа объекта и признаков сделки подменять территориальные пределы специальной нормы. Российское право регулирует гораздо точнее те операции, в которых участвует российская платёжная система, чем всякое мыслимое взаимодействие российских граждан с цифровыми активами в мире.
Именно здесь возникает другая расчётная модель: законно перевести собственные рублёвые средства на собственный иностранный банковский счёт, а затем совершить самостоятельную иностранную покупку через регулируемого VASP. Для её практической осуществимости требуются реально доступные банковские переводы, открытие иностранного счёта, допуск клиента местным криптопровайдером и соблюдение всех правил KYC/AML. В ряде направлений казахстанская инфраструктура предоставляет необходимые элементы, но факт существования отдельных звеньев не равен доказанной доступности всей цепочки конкретному клиенту [17; 18].
Экономический парадокс этой модели ясен: пользователю приходится искать трансграничный банковский канал именно для того, чтобы получить трансграничный криптовалютный канал. А ведь криптовалюту нередко начинали использовать потому, что обычный банковский путь перестал работать.
Самостоятельное хранение тоже получило противоречивый режим. Законодательство допускает существование внешних некастодиальных адресов, устанавливая при определённых условиях обязанности по отчётности. Но Банк России запрещает обычному физическому лицу вывести туда криптовалюту непосредственно из российского депозитария в рамках статьи 31 [1–3]. Иными словами, самостоятельный кошелёк не запрещён как таковой, но один из самых естественных путей пополнения такого кошелька регулируемой российской инфраструктурой закрыт.
6. Как рынок будет выживать: не исчезновение, а изменение посредника
В дискуссии о запрете P2P часто не различают правовой режим сделки и способность рынка физически организовать расчёт. После июля 2027 года открытая прямолинейная модель «перевод на карту - USDT на бирже» перестанет быть законной общей конструкцией для подпадающих под закон операций. Однако технически переводы между физическими лицами продолжат существовать, как и некастодиальные кошельки, централизованные и децентрализованные площадки. Запрет меняет стоимость риска, а не уничтожает инфраструктуру.
Возможны по меньшей мере три экономические реакции.
Первая - концентрация ликвидности. Небольшим профессиональным продавцам станет сложнее обслуживать поток клиентов из-за банковского мониторинга и юридических требований. Часть спроса может перейти к организациям, способным финансировать масштабный комплаенс, поддерживать иностранные корреспондентские связи и брать на себя риск исполнения. Если рынок действительно консолидируется, увеличится посредническая маржа и сократится прозрачность цены для частного пользователя.
Вторая - профессионализация неформального OTC. Вероятно, возрастёт значение устойчивых отношений с ограниченным кругом контрагентов, сложного документирования и многоступенчатых расчётов. Но ни один из этих признаков не делает запрещённую операцию законной. Скорее перед нами будет рынок, где доверие и доступ к редкой ликвидности станут самостоятельными услугами, оплачиваемыми конечным клиентом.
Третья - разделение бизнеса и розницы. Для действительной внешнеэкономической деятельности закон оставляет специальные исключения. Крупная компания при наличии надлежащего договора и документов способна встроить цифровую валюту в институциональный расчётный процесс с учётом валютного, таможенного и налогового законодательства. Частный пользователь, переводящий собственные накопления на жизнь за рубежом, часто не имеет сопоставимого специального режима. Хотя экономическая потребность у обоих одна - переместить стоимость через границу, юридическая доступность инструментов существенно различается [1; 2].
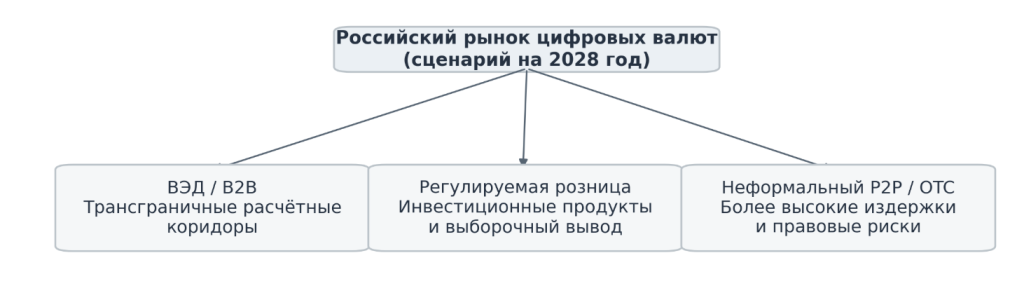
Рисунок 3. Три вероятных сегмента рынка к 2028 году. Источник: Новак А. «Криптовалюта за забором». Исследовательский доклад, 2026 [22].
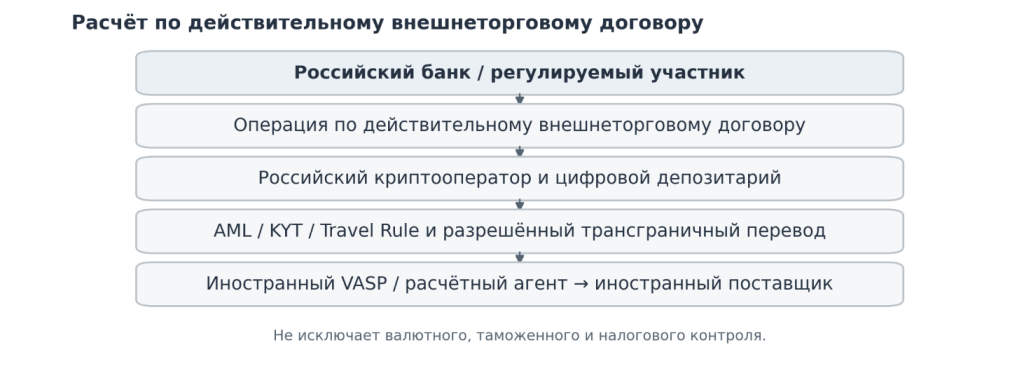
Рисунок 4. Особый расчётный контур по действительному внешнеторговому договору. Источник: Новак А. «Криптовалюта за забором». Исследовательский доклад, 2026 [22].
Три направления, от которых зависит рынок
| Модель | Практическое достоинство | Главный вопрос до сделки |
| Российский реестровый обмен → зарубежная регулируемая площадка | Законное приобретение в российской системе | Примет ли иностранная площадка перевод именно от этого отправителя с учётом санкций и Travel Rule? |
| Перевод своих денег на собственный зарубежный счёт → покупка у местного оператора | Криптовалютная операция осуществляется в иностранной инфраструктуре | Работают ли банковский перевод и последующая покупка для этого клиента, банка и страны? |
| Расчёт по действительному внешнеторговому договору | Специальные исключения для ряда операций ВЭД | Подтверждены ли основания исключения, документы по ВЭД и приём средств контрагентом? |
| Неформальный P2P / OTC | Техническая доступность и сохраняющийся спрос | Не является допустимой альтернативой для сделок, подпадающих под запрет; высокий банковский и контрагентский риск |
Таблица 1. Сопоставление принципиальных расчётных моделей. Оценка автора
Две крайности здесь одинаково сомнительны. Нельзя уверенно прогнозировать «смерть P2P»: спрос и расчётные технологии не исчезнут. Но нельзя и полагать, будто прежний рынок беспрепятственно переживёт запрет, просто изменив названия платежей. В развёрнутом исследовании [22] эти варианты рассмотрены вместе с официальным российским каналом, иностранными банковскими счетами, лицензированными посредниками, самостоятельным хранением и внешнеторговыми операциями. Принципиальный итог сопоставления: важна не изолированная возможность купить USDT, а доказанная работоспособность всей цепочки вплоть до конечной валюты. Пока отсутствуют репрезентативные данные, количественно оценивать будущую долю неофициального обмена или рост спредов некорректно.
Особенно уязвим малый импорт. Крупный участник ВЭД способен оплатить юридическую работу, KYC/KYB, обслуживание нескольких иностранных структур и более дорогой платёжный маршрут. Предприниматель, который закупает небольшие партии товара и работает с ограниченной маржой, воспринимает каждое дополнительное звено как прямое сокращение прибыли. Если официальная инфраструктура окажется пригодной только для крупных оборотов, реформа может усилить экономическую концентрацию и за пределами самого криптовалютного сектора.
Для описания последствий я предлагаю использовать понятие регуляторного вытеснения трансграничной ликвидности. Речь о ситуации, когда национальное регулирование делает внутренний оборот актива более контролируемым, но одновременно повышает цену или затрудняет международное обращение, вследствие чего трансграничный спрос переходит к иностранным или неформальным посредникам. Это аналитическая гипотеза, которую можно будет проверять по совокупной стоимости перевода, доступности зарубежных контрагентов, частоте отказов и распределению оборотов по типам посредников. Выдавать её за уже доказанный экономический закон было бы преждевременно.
7. Практические решения: что проверять до покупки и перевода
Практические выводы реформы различаются в зависимости от того, для чего приобретается цифровая валюта. Ниже приведены не универсальные маршруты и тем более не способы обхода ограничений, а последовательности правовой и финансовой проверки. Ни один из иностранных каналов, рассмотренных в исследовании [22], на дату публикации нельзя считать гарантированно доступным для каждого российского клиента.
Частное лицо: деньги нужны для жизни за рубежом
Если рубли находятся на личном счёте в российском банке, начинать следует с конечной цели: какая иностранная валюта, в какой стране и на какой собственный счёт должна поступить. Первый вариант - покупка через российского реестрового оператора с переводом иностранному лицензированному хранителю по статье 31. Его имеет смысл оценивать только после проверки конкретного российского отправителя, применимых к нему санкций, правил иностранной биржи и возможности последующего вывода в местные деньги. Покупка USDT «сначала, а потом разберёмся с переводом» переносит все риски на клиента.
Второй вариант - законный перевод собственных фиатных средств на собственный счёт в иностранном банке с самостоятельной покупкой криптовалюты у местного регулируемого провайдера. Такое звено иногда реально существует вне привычных SWIFT-маршрутов, но работоспособность необходимо проверять по двум банкам, валюте перевода, резидентству клиента и условиям приёма денег местным провайдером. Казахстан и иные юрисдикции могут рассматриваться как объекты такой проверки, а не как заранее готовое решение. Если ни первый, ни второй маршрут не подтверждён, у добросовестного пользователя пока нет оснований рассчитывать на гарантированный легальный RUB → USDT → зарубежный банк.
Инвестор: актив покупается для сбережений, а не для расчёта
Инвестору необходимо решить, достаточно ли ему хранения цифровой валюты в российском регулируемом контуре с последующей продажей за рубли. Если да, международный вывод может вовсе не понадобиться. Если принципиальна возможность перевода на личный некастодиальный кошелёк, её следует выяснить до приобретения: обычный розничный перевод непосредственно из российского депозитария на такой адрес не предусмотрен описанным в статье 31 порядком. Наличие личного кошелька само по себе не является запретом, но допустимость способа его пополнения и возможная отчётность - разные вопросы [1–3; 18].
Малый импортёр и предприниматель с реальным внешнеторговым договором
Прежде всего следует отделить действительную внешнеторговую операцию от покупки криптовалюты «на личную карту для удобства». Для реальной ВЭД закон предусматривает специальные исключения, но их применение обусловлено содержанием договора и фактическими обстоятельствами его исполнения. Практический порядок действий: определить плательщика и иностранного кредитора, согласовать допустимый способ исполнения обязательства, проверить платёжную и санкционную цепочку, подготовить первичные документы, обеспечить валютный, налоговый и таможенный учёт. При выборе расчётного агента или иностранного криптопровайдера важна не его рекламная доступность, а способность документально подтвердить получение средств контрагентом и надлежащее прекращение обязательства [1; 2].
Профессиональный P2P-продавец или внебиржевой посредник
Для систематического бизнеса после 1 июля 2027 года вопрос стоит не в выборе более убедительного назначения платежа, а в юридической модели деятельности. Следует оценить возможность работы в статусе регулируемой организации или через договорные отношения с надлежащим образом допущенным посредником, пересмотреть банковскую и учётную инфраструктуру, процедуры идентификации, проверку происхождения активов и ответственность перед клиентами. Зарубежное юридическое лицо не легализует автоматически операции, имеющие предусмотренную законом российскую связь. Фиктивное документальное оформление не подменяет разрешение на деятельность и не исключает применения 115-ФЗ.
Российский реестровый оператор и иностранный кастодиан
Российскому оператору, планирующему продавать криптовалюту как инструмент международных переводов, недостаточно иметь разрешённый внутренний продукт. Необходимо заранее определить конкретные юридические лица иностранных получателей, проверить совместимость требований к сведениям об отправителе и получателе, санкционную допустимость и порядок действий при отказе в зачислении. Клиенту должны быть раскрыты существенные ограничения ещё до совершения сделки: возможность задержки, стоимость дополнительных проверок и отсутствие гарантии приёма актива конкретной биржей. Иначе услуга рискует продаваться под видом международного расчётного решения, не обладая необходимой международной инфраструктурой [1; 6–8].
Во всех случаях проверка маршрута должна включать не только формальную разрешённость покупки, но и четыре самостоятельных вопроса: кто юридически является отправителем; способен ли конечный получатель принять актив этого происхождения; какие документы и сведения потребуются на каждом этапе; где и на каких условиях клиент сможет законно получить требуемую иностранную валюту. Международная пригодность криптовалюты выясняется до её покупки, а не после отказа зарубежной платформы.
8. Что показывает международное сравнение
Российский подход не существует в вакууме. FATF в мартовском докладе 2026 года специально изучала риски стейблкоинов и P2P-переводов с участием некастодиальных кошельков. Доклад не отрицает возможности злоупотреблений и не идеализирует криптовалюту: быстрое перемещение стоимости, трансграничность, отсутствие единого посредника и сложности установления контролирующего лица действительно создают проблемы для AML/CFT [16].
Но международная регуляторная логика не сводится к требованию запретить гражданам любое самостоятельное распоряжение цифровым активом. Европейский режим MiCA и Регламент ЕС 2023/1113 развивают лицензирование поставщиков, идентификацию клиентов, передачу сведений об участниках переводов и специальные проверки операций с личными некастодиальными кошельками. Эти системы исходят из необходимости управлять риском, а не автоматически объявлять сам факт самостоятельного кошелька невозможным для розничного клиента [19; 20].
В ОАЭ и Казахстане складываются иные, но сопоставимые институциональные модели: специальный допуск профессиональных участников, локальные требования к хранению активов, KYC/KYT и надзор. Их экономическая привлекательность для российских пользователей определяется не тем, что там будто бы отсутствует контроль, а возможностью встроить криптовалюту в международную финансовую инфраструктуру. Вместе с тем фактическая приемлемость российских денег у банков и криптопровайдеров этих юрисдикций требует проверки в каждом случае [17; 21]. Более подробное сопоставление моделей регулирования и ограничений доступа к зарубежной ликвидности представлено в исходном исследовательском докладе [22].
Сравнение показывает наиболее существенную слабость российского решения. Национальный режим прежде всего стремится назначить допустимого внутреннего посредника; вопрос международной совместимости отдан последующему развитию рынка. Но для пользователя, который покупал USDT именно ради зарубежного расчёта, международная совместимость - не дополнительная функция. Это и есть предмет приобретения.
Я не вижу противоречия между эффективным AML и возможностью перевода на подтверждённый собственный внешний кошелёк либо к иностранному VASP, прошедшему надлежащую проверку. Между полным отсутствием контроля и принудительным удержанием цифрового имущества внутри кастодиального контура существует множество промежуточных режимов: лимиты, раскрытие бенефициара, проверка источника средств, усиленный мониторинг крупных переводов, подтверждение владения адресом, адресные ограничения для высокорисковых операций. Их сравнительная эффективность заслуживает анализа, а не предварительного исключения.
9. Как оценить реформу по существу
Единственное честное мерило успеха реформы - не число внесённых в реестр организаций и даже не оборот криптовалюты на российских площадках. Главный показатель - возможность человека или предприятия завершить законную трансграничную операцию по предсказуемой цене, с прозрачным правовым статусом и без непропорционального риска утраты доступа к имуществу.
В этом смысле необходимо различать три свойства цифрового актива.
Первое - юридическая принадлежность: кому принадлежат имущественные права и какие способы распоряжения предусмотрены законом. Второе - техническая переносимость: допускает ли сама сеть создание и подтверждение соответствующей транзакции. Третье - международная инфраструктурная приемлемость: готов ли независимый зарубежный посредник зачислить актив и обеспечить дальнейшее распоряжение им.
Последнее свойство я называю международной оборотоспособностью в экономико-инфраструктурном смысле. Его не следует смешивать с оборотоспособностью объектов гражданских прав по статье 129 ГК РФ. Мы говорим не о возможности абстрактно совершить сделку с имуществом, а о реальной доступности международного расчётного использования конкретного актива с конкретной историей происхождения.
Если государство создаёт условия для первого свойства и частично ограничивает второе, не обеспечивая третьего, оно рискует построить легальную площадку для покупки цифрового актива, не пригодного к выполнению той функции, ради которой его приобретали. Ирония здесь в том, что чем более безупречно организован русский криптоучёт, тем яснее иностранный комплаенс видит происхождение средств. Travel Rule повышает прозрачность, но одновременно делает санкционные риски более определёнными для получателя [1; 6; 7].
К концу 2028 года возможны различные варианты. В наиболее благоприятном случае появятся устойчивые согласованные коридоры между российскими депозитариями и иностранными регулируемыми площадками; бывший P2P-пользователь заплатит за KYC и комплаенс, но сохранит международную функцию актива. В промежуточном случае внутренний рынок станет преимущественно инвестиционным, крупная ВЭД получит отдельные расчётные решения, а розничный трансграничный спрос частично уйдёт к иностранным и неформальным посредникам. В неблагоприятном случае санкционный фильтр и высокая стоимость операций сделают официальное приобретение международного USDT практически бессмысленным для многих клиентов.
Мне представляется более вероятным второй вариант, но открытые источники на октябрь 2026 года не позволяют обоснованно присвоить этим сценариям точные проценты. Проверять прогноз стоит по фактическим показателям: какие иностранные VASP принимают активы от российских регулируемых операторов; какова полная стоимость маршрута RUB → USDT → иностранный фиат; сколько времени занимают проверки; насколько предсказуемы отказы; существуют ли прозрачные правила вывода на личные иностранные счета и кошельки.
Отсюда следуют и конкретные вопросы к законодателю и Банку России. Нужны ясные правила трансграничных переводов для обычных граждан, а не только для ВЭД; проработка допустимого вывода на подтверждённые личные внешние адреса; официальное толкование территориальных границ статей 2 и 30; требования к раскрытию реальной, а не рекламной полной цены криптомаршрута; механизмы международной совместимости Travel Rule; предсказуемые процедуры защиты пользователя, если иностранная платформа отказывается принимать актив.
Нельзя обязать зарубежную биржу обслуживать санкционную организацию российским федеральным законом. Но это не означает, что проблему следует игнорировать. Напротив, санкционный статус и иностранная приемлемость должны стать предметом оценки ещё до того, как клиент купит актив, рассчитывая на его международное использование. Продажа USDT под видом практического инструмента трансграничных расчётов при отсутствии работоспособного выхода будет создавать не только экономическое разочарование, но и вопросы к информированию потребителя и добросовестности финансовой услуги.
Заключение. Что останется по ту сторону забора
Российская реформа 2026 года не уничтожает криптовалюту и не ликвидирует спрос на неё. Она пытается заменить разрозненный обмен контролируемой профессиональной инфраструктурой. Само по себе это не выглядит ни невозможной, ни заведомо ошибочной задачей. Но закон слишком подробно отвечает на вопрос, у кого гражданин обязан купить цифровую валюту, и значительно хуже - на вопрос, кто за пределами России согласится принять этот актив и дать им распорядиться.
Последний вопрос особенно болезнен там, где регулируемый российский вход связан с санкционными финансовыми структурами, а дальнейшее движение актива проходит через прозрачный блокчейн, процедуры Travel Rule и фильтры международных площадок. Дополнительные посредники и конвертации между токенами не дают автоматического решения: они меняют форму маршрута, но не отменяют права получателя изучать происхождение средств. Юридически разрешённый исходящий перевод не равен фактически доступному международному расчёту.
Мой основной прогноз состоит в том, что рынок будет постепенно разделяться. Регулируемый внутренний сегмент сохранит инвестиционную функцию; документированная внешняя торговля будет искать специальные расчётные каналы; бытовая международная потребность частных лиц станет источником спроса на иностранную инфраструктуру и, если легальный продукт окажется неудобным, на неформальный OTC. Масштабы этого расщепления определит не строгость самого запрета P2P, а качество законной альтернативы.
Государство может назначить посредника, через которого следует покупать криптовалюту. Оно не может своим законом назначить того, кто примет её в остальном мире. И если юридическая легализация актива сопровождается потерей его международной пригодности, то конечным результатом реформы станет не полноценный регулируемый крипторынок, а вполне аккуратно оформленный криптовалютный загон.
Основные нормативные акты и источники
[1] Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах». Официальная публикация, доступ через Банк России. Открыть источник ↗
[2] Федеральный закон от 04.08.2026 № 283-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации…». Официальная публикация, доступ через Банк России. Открыть источник ↗
[3] Банк России. «Запуск рынка криптовалют». Разъяснения от 12.10.2026, вопросы 4–7 (P2P, USDT, некастодиальные кошельки). Открыть источник ↗
[4] Банк России. Реестр организаций, осуществляющих обмен цифровых валют (19.10.2026). Открыть источник ↗
[5] Банк России. Решения о включении ООО «Т-Инвест Лаб», ООО «Мой биткоин», АО КБ «Хлынов» и других лиц. Открыть источник ↗
[6] Council Regulation (EU) 2026/506 of 23 April 2026, Article 5bb, amendments to Regulation (EU) 833/2014. Открыть источник ↗
[7] Bybit. Service Restricted Countries; Platform Terms & Conditions, редакция на 16.10.2026. Открыть источник ↗
[8] Bybit. FAQ - Travel Rule; FAQ - On-Chain Crypto Deposits. Открыть источник ↗ · Дополнительный источник ↗
[9] Forbes. «Загон без P2P: что происходит на только что появившемся крипторынке России», октябрь 2026 года. Открыть источник ↗
[10] Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путём…». Открыть источник ↗
[11] Федеральный закон от 27.06.2011 № 161-ФЗ «О национальной платёжной системе». Открыть источник ↗
[12] Гражданский кодекс РФ, часть первая, статьи 129, 166, 168, 170. Открыть источник ↗
[13] Постановление Пленума Верховного Суда РФ от 23.06.2015 № 25 «О применении судами некоторых положений раздела I части первой Гражданского кодекса Российской Федерации». Открыть источник ↗
[14] OFAC. FAQ on Entities Owned by Blocked Persons (50 Percent Rule). Открыть источник ↗
[15] Chainalysis. How AI Helped Investigators Trace the $387 Million Bitget Theft, 01.10.2026. Открыть источник ↗
[16] FATF. Targeted Report on Stablecoins and Unhosted Wallets - Peer-to-Peer Transactions, 03.03.2026. Открыть источник ↗
[17] Astana Financial Services Authority. Digital Asset Trading Facility; лицензирование в МФЦА. Открыть источник ↗
[18] Банк России и действующее валютное регулирование, Федеральный закон № 173-ФЗ «О валютном регулировании и валютном контроле». Открыть источник ↗
[19] Regulation (EU) 2023/1114 (MiCA). Открыть источник ↗
[20] Regulation (EU) 2023/1113 (Transfer of Funds Regulation). Открыть источник ↗
[21] Dubai Virtual Assets Regulatory Authority. Licensed activities and rulebooks. Открыть источник ↗
[22] Новак А. Криптовалюта за забором: как выживет российский рынок обмена и трансграничных расчётов после реформы 2026 года: научно-практический аналитический доклад. Fox Legal Consulting, 2026. 64 с. Исследовательская рукопись автора.